免责说明:本文只是政策与数据科普,不评判各地政策好坏,养老待遇调整会综合财政、人口等多重因素,最终所有待遇以当地人社官方发布为准,仅供大家做个人养老规划参考。
本文主要做未来养老金的趋势判断,属于干货,如果家里面有人在交居民养老,或者有这个打算的,建议转发给他们。
现在正在交城乡居民养老的江苏朋友们,心里都抱着同一个期待。
这么多年下来,城乡居民基础养老金隔几年就会上调一次。时间久了,不少人心里就形成了一个固有想法:养老金年年都会涨,等到咱们办理退休领钱的时候,到手肯定要比现在高出一大截。
但是最近已经有不少朋友察觉到变化了。
咱们江苏省定城乡居民基础养老金最低标准,今年依旧维持 248 元,没有上调。
这里有很多人容易搞混,这点我跟大家讲明白。 省里划定的仅仅是一条底线。如果地市、区县财政条件比较好,地方可以额外再加钱,当地实际发放的基础养老金,能够远高于省里这条最低标准。
就算省里今年没有上调最低标准,财力充足的城市,理论上依旧可以自主上调本地的基础养老金。
只不过截止到今年十月,江苏暂时还没有地级市官宣新一轮上调方案。 苏州、无锡、南京这些城市,目前大家正在领取的,依旧是 2025 落地的标准,并不是今年新上调的。
咱们先拿全省的数据捋一遍,看懂整体大盘的趋势。
一、江苏全省 GDP & 省最低养老金十年变化
江苏GDP2015 年:71876 亿
2020 年:104567 亿
2025 年:142352 亿
咱们拆分成两段来看 2015 到 2020(前五年) 这五年 GDP 新增 32691 亿,整体涨幅大约45.5%。
2020 到 2025(后五年) 后面这五年新增 37785 亿,整体涨幅大约 36.1%。
大家可以看得出来,整个经济盘子还在继续做大,只是增长速度慢慢回落,现在走的是高质量发展的路线。
咱们再来看看省定城乡居民基础养老金最低标准
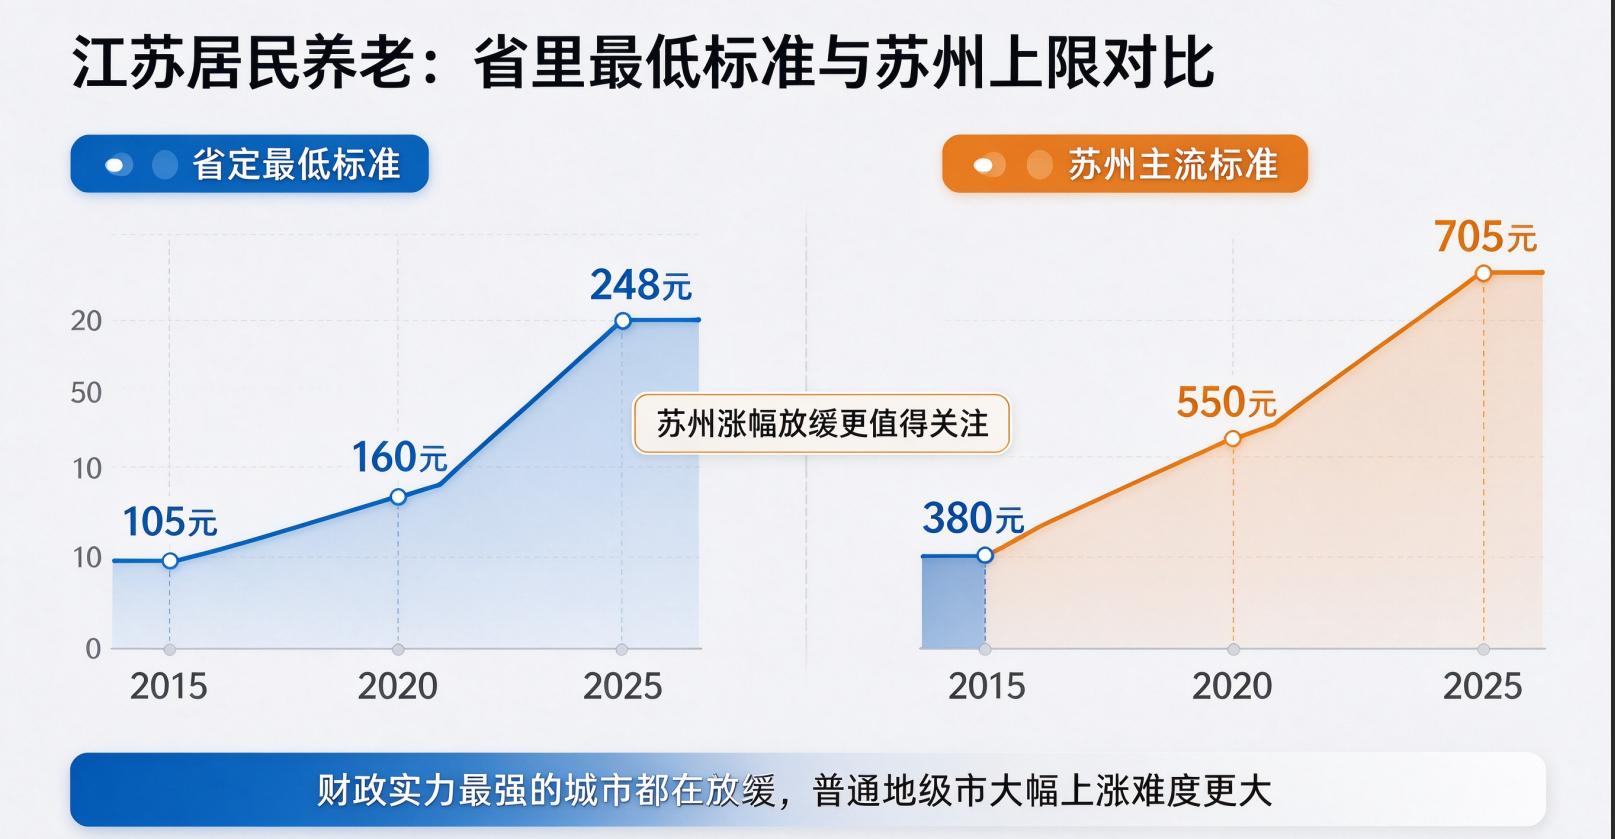
2015 年:每月 105 元
2020 年:每月 160 元
2025 年:每月 248 元
2015‑2020(前五年) 从 105 涨到 160,涨了 55 块,五年整体涨幅 52.4%。
2020‑2025(后五年) 从 160 涨到 248,涨了 88 块,五年整体涨幅 55%。
看到这里很多人心里会产生疑问。 后面这五年整体的经济增速已经降下来,但是这一段省定居民基础养老金的涨幅,反而比前面五年更高,为什么到了 2026 就原地不动了?
核心就是养老金上调本身存在滞后性。 前些年连续上调养老金,兑现的是更早一段时期财政、经济增长带来的红利。 财政上面的压力不会立刻就显现出来,是慢慢向后传导的。 绝大多数民生相关政策,都会存在这种滞后兑现的特点。
前面这十年居民基础养老金涨势确实不错。 老百姓年年看到上调,自然而然就会觉得,以后还能一直维持这种大幅度上涨。
二、重点!拿江苏天花板苏州数据做实趋势
很多朋友会有想法:省里的标准不涨,经济好的大城市说不定还会继续涨!
那咱们直接拿江苏财政实力很强、居民基础养老金处于全省第一梯队的苏州市区,用人社的标准来看涨幅变化,这个案例参考价值很高!
下面咱们采用的是:户籍满 20 年、缴费满 15 年,大部分领取人员对应的主流标准
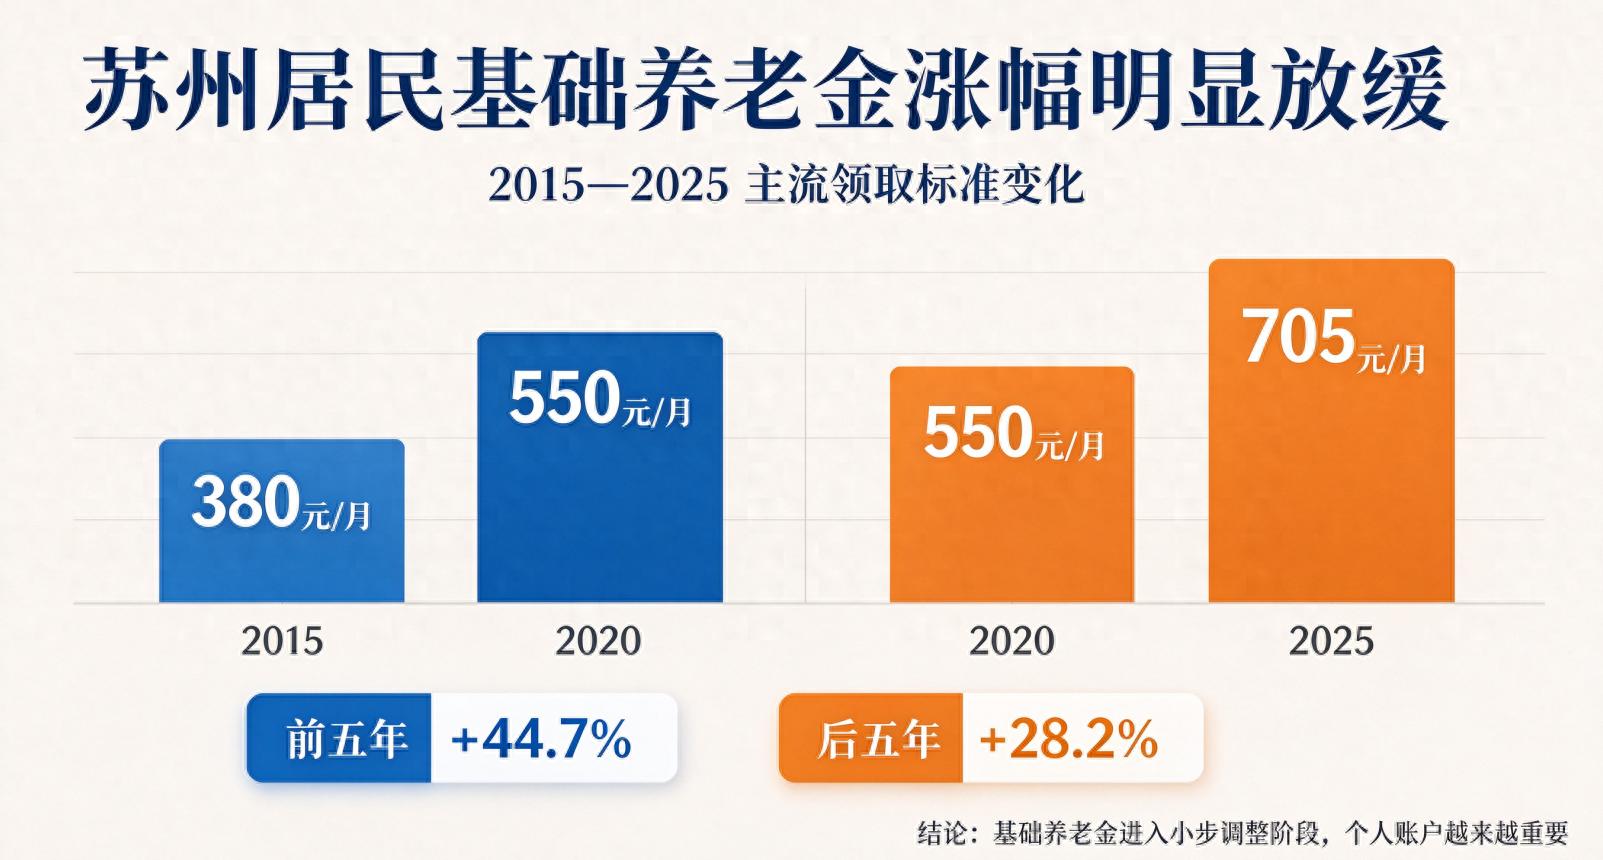
- 2015 年:苏州市区基础养老金 380 元 / 月
- 2020 年:苏州市区基础养老金 550 元 / 月
- 2025 年:苏州市区基础养老金 705 元 / 月
咱们算一下涨幅,放缓的趋势一眼就能看明白:
- 2015→2020(前五年高速上涨阶段) 从 380 涨到 550,一共涨 170 元,五年涨幅:44.7%
- 2020→2025(后五年上涨放缓阶段) 从 550 涨到 705,一共涨 155 元,五年涨幅:28.2%
这里得出的结论大家一定要记住: 就连苏州这种经济底子好、养老待遇属于全省天花板的城市, 居民基础养老金的五年涨幅,直接从 44.7% 回落至 28.2%,上涨幅度明显缩水!
头部城市上涨节奏都慢下来了,苏中、苏北以及普通地级市,想要再大幅度上调基础养老金,难度只会更大,上涨空间也会更小。
这刚好印证咱们前面聊到的大趋势: 隔几年就大涨一波的时代,很难持续下去了。
经济体发展到一定体量,很难长期维持早年的高速增长。 进入中低速增长阶段,地方财政想要持续拿出一大笔资金,连年大幅提升居民基础养老金,压力会越来越大。
咱们城乡居民的基础养老金,资金主要来自地方财政,这是基础养老金调整的最核心的底层逻辑。
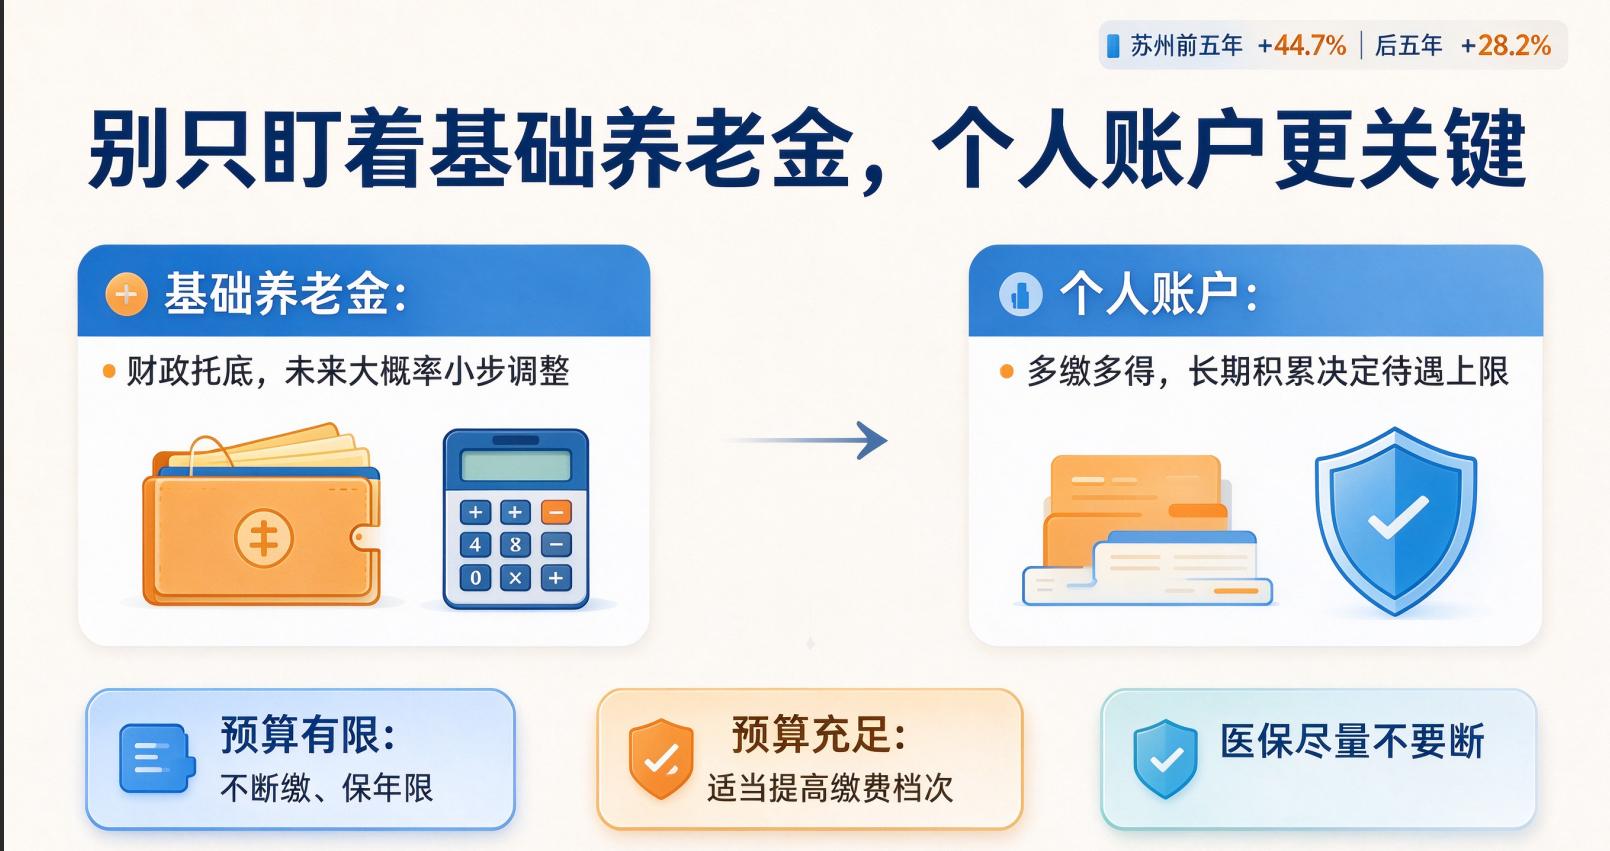
结合这十年的真实数据,我们可以给出一个中肯的判断: 想要再碰到前些年那种基础养老金大幅上涨的行情,往后概率很低。 未来大概率就是小步微调、慢慢上涨,很难再出现大幅度拉升。
咱们这篇文章重点聊的是城乡居民养老。
职工养老金调整同样会受到这个大趋势的影响,不过职工养老有一套独立的核算与上调规则,调整节奏和居民基础养老金不一样,大家不要直接理解成职工养老金以后就不再上涨。
正在缴纳居民养老的朋友,这个趋势一定要重视,它会直接决定咱们晚年到手养老金的多少,咱们算一笔简单的账大家就理解了。
假设未来基础养老金每年只是小幅上涨十几块。 如果你这么多年一直选择最低档次缴费,个人账户里面积累的钱就很少。 就算基础养老金慢慢往上调,等到办理退休的时候,整体养老金提升空间其实是有限的。 最后拉开大家养老金差距的,往往不是基础养老金,而是个人账户里面攒下来的钱!
三、务必避开 90% 的人容易踩的养老大坑
很多人看完第一反应:既然涨得慢,那居民养老干脆不交了?
千万不要草率做出这个决定!
城乡居民养老金由两部分共同组成:基础养老金 + 个人账户养老金。
想要终身领取基础养老金,前提一般是缴满对应的最低年限。
贸然断缴、中途停缴,最后缴费年限达不到要求,很可能会失去申领基础养老金的资格,最后反而亏得多。
四、结合自身预算,两套方案可以直接参考
✅ 手头紧张,预算有限
优先做到:不断缴、凑够年限,保住领取资格, 选择自己可以长期承担的缴费档次,先把最低缴费年限稳住,保证以后能够顺利申领养老金。 居民医保尽量正常续交,医保是咱们家庭看病的兜底保障,尽量不要断掉。
✅ 手头宽裕,想要提高退休之后的养老待遇
不要单纯指望未来基础养老金大幅上涨! 可以适当提高居民养老的缴费档次,往个人账户多存钱。 咱们缴费的时候还会配套享受政府补贴,个人账户里面的钱每年会计息,长期复利滚存,等到退休,个人账户养老金会高出不少。
未来养老的一个核心逻辑: 基础养老金用来兜底,个人账户养老金决定咱们养老待遇的上限!
整个江苏省内部,各地财政情况不一样,苏南、苏北拿到手的基础养老金天然存在差距。 一部分财力雄厚的城市,本地发放标准远高于省里面的底线; 也有不少区县,是直接按照省定最低标准发放。

发表评论 取消回复